
EMMA MCKOY/la trompeta
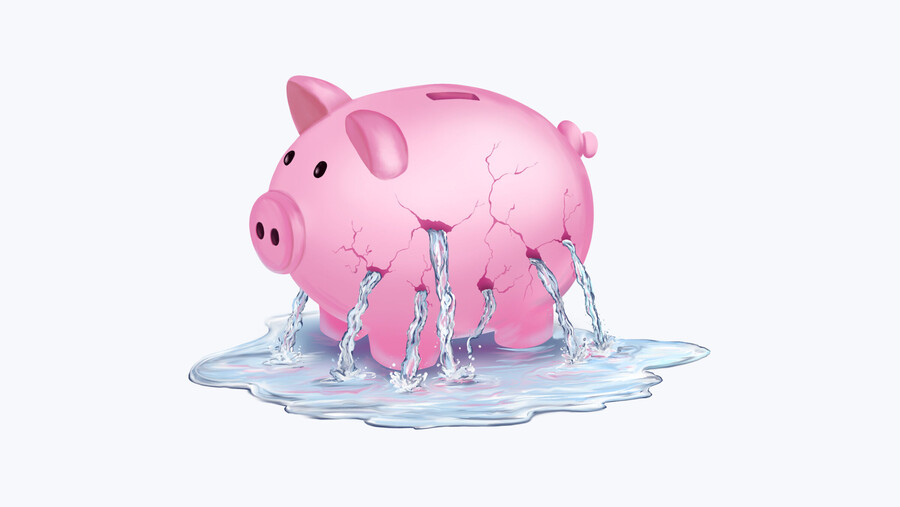
¿Qué está vaciando su cuenta bancaria?
Albert Einstein, Napoleón Bonaparte, el barón Rothschild y John D. Rockefeller, según se dice, se maravillaron ante esta increíble fuerza. Se maravillaron ante su poder para destruir, a nivel personal, empresarial y nacional.
Esa fuerza es el interés compuesto.
Puede que no suene muy interesante, pero se le ha llamado la octava maravilla del mundo. Puede arruinar vidas o ser una herramienta para crear una inmensa riqueza, si se entiende y se usa correctamente.
Pero la mayoría de la gente no lo entiende. ¿La prueba?
La deuda de todos crece sin control.
Considere la deuda récord de Estados Unidos por préstamos estudiantiles (1,8 billones de dólares), la deuda récord por vehículos (1,7 billones de dólares) y la deuda récord de tarjetas de crédito (1,3 billones de dólares): el trío billonario de transacciones financieras terribles.
Luego está la deuda hipotecaria récord de EE UU (18,8 billones de dólares).
Un estudio de 2024 de Peterson-kff Health System Tracker halló que los estadounidenses también debían una cifra récord de 220.000 millones de dólares en facturas médicas. (Parte de esa cantidad podría estar incluida en el endeudamiento récord con tarjetas de crédito).
Los gobiernos estatales deben una cifra récord de 2,7 billones de dólares. Las ciudades y los pueblos deben otros 1,4 billones. Los distritos escolares públicos, otros 1,2 billones. Los condados, 757.000 millones de dólares.
Son muchos récords terribles. Y ni siquiera hemos mencionado el mayor de todos: la deuda del gobierno federal de EE UU.
Si la gente realmente entendiera cómo funciona el interés, lo evitaría como la peste, en lugar de acumularlo por billones.
Esto es lo que usted necesita saber: el interés es el dinero que usted le paga al prestamista por el privilegio de recibir un préstamo. Cuando llega la fecha del pago, usted debe la cantidad que pidió prestada más los intereses. Si no lo paga en su totalidad, se acumulan intereses compuestos. En otras palabras, en el siguiente pago usted deberá intereses tanto sobre la cantidad original que pidió prestada como sobre los intereses.
Pagar intereses sobre intereses hará que su deuda se dispare.
Esa es la octava maravilla del mundo trabajando para el prestamista y en contra de usted.
Considere su tarjeta de crédito. Si usted hace el pago mínimo mensual sobre una deuda de 5.000 dólares, le tomará 19 años saldarla, y gastará 13.000 dólares para hacerlo. Si se atrasa en algunos pagos, se le aplicarán multas y tasas de interés más altas, además de los intereses adeudados. Así que le tomará aún más tiempo y le costará más salir de la deuda. Por eso Mastercard y Visa están entre las empresas más rentables del mundo. Ellas entienden cómo funciona el interés.
Considere lo que sucede cuando usted compra una casa. Si pide prestados 400.000 dólares para comprar una casa con una hipoteca a 30 años con una tasa de interés del 6,5%, para cuando termine de pagar habrá pagado más de 910.000 dólares por la casa. Los intereses por sí solos superan el valor total de la casa. Puede estar seguro de que JPMorgan Chase y Citibank entienden este principio.
Los préstamos para vehículos son otra gran manera de vaciar innecesariamente su cuenta bancaria.
“Si quiere ser de clase media, siga endeudado por su auto. Nunca creará riqueza, porque eso le exprimirá hasta el último centavo”, dijo el asesor financiero Dave Ramsey. “Si quiere crear riqueza, no se endeude por un auto, jamás”.
Jamás es una palabra fuerte. Pero si usted entiende cómo funciona el interés, entiende por qué.
Según NerdWallet, el pago promedio por un auto usado en EE UU es de 531 dólares al mes durante 68 meses. El préstamo promedio para un vehículo es de 27.070 dólares. Con una tasa de interés típica del 6,4%, durante la vida de ese préstamo usted pagaría más de 5.000 dólares en intereses. Pero esta es la peor parte. Para cuando termine de pagar ese vehículo, no valdrá ni de lejos los 36.100 dólares que pagó.
Con un auto nuevo, las cuentas son aún peores. Un auto nuevo pierde alrededor del 50% de su valor después de cinco años. Pagar intereses sobre un activo que se deprecia rápidamente siempre es una mala decisión financiera.
“Le garantizo que estará quebrado toda su vida mientras siga haciendo pagos por un auto, porque es lo más caro que usted compra que pierde valor”, dijo Ramsey.
La asombrosa cifra de 86 millones de personas en EE UU hace pagos por vehículos. Y el porcentaje de prestatarios que han optado por préstamos a más largo plazo, de siete años, se ha duplicado desde 2018.
Si la gente simplemente se deshiciera del pago del auto, su vida cambiaría, dice Ramsey. Si en lugar de eso usted ahorrara y comprara al contado un vehículo menos costoso, y luego destinara 531 dólares a algún tipo de inversión conservadora y no a la cuota mensual del auto, fácilmente se convertiría en millonario en unas tres décadas.
Haga usted mismo las cuentas. Ingrese esos 531 dólares en una calculadora de interés compuesto en línea y vea a qué suma se multiplica después de 30 años. Suponga un rendimiento de la inversión del 10% (el promedio aproximado del mercado bursátil), y terminará con más de 1 millón de dólares. Haga las cuentas con el pago promedio de 770 dólares por un auto nuevo. El resultado es de 1,7 millones de dólares.
Ese también es el poder del interés compuesto. Hace que la octava maravilla del mundo trabaje para usted y no en su contra.
¿Ese Frappuccino de 8 dólares en Starbucks todos los días? Más bien inviértalos y, al cabo de 30 años, se convertirán en 470.000 dólares.
Lamentablemente, hoy en día no se enseña el concepto del interés compuesto a muchos estudiantes.
La deuda por préstamos estudiantiles compite con los préstamos para autos por el título de deuda irresponsable. El estudiante prestatario promedio debe casi 40.000 dólares, muchas veces por un título que no le sirve de nada en su carrera profesional real, o que simplemente no sirve de nada.
La situación se ha agravado tanto que el gobierno de Trump limitó recientemente los tipos de títulos para los cuales los estudiantes pueden pedir préstamos. Según el gobierno, demasiados estudiantes están asumiendo niveles de deuda insostenibles por títulos que no ofrecen ninguna ventaja apreciable frente al título de secundaria. En algunos campos de estudio, los graduados universitarios en realidad ganan menos después de cuatro años que sus contemporáneos con sólo estudios de secundaria y sin deudas. Ahora, antes de que los estudiantes puedan acceder a préstamos del gobierno, los programas de pregrado deben demostrar que sus graduados realmente ganarán más que aquellos con diploma de secundaria. Y los programas de maestría y doctorado deben demostrar que sus graduados ganarán más que quienes tienen un pregrado.
Eso es bueno porque, el 1 de agosto, muchos más estudiantes se enfrentaron cara a cara con sus decisiones de endeudamiento.
El gobierno de Biden permitió a los estudiantes aplazar los pagos de su deuda debido a la covid-19. La Ley One Big Beautiful Bill [la Bella y Enorme Medida Legislativa], aprobada el año pasado, puso fin a esa moratoria.
El interés compuesto está a punto de convertirse en materia obligatoria del plan de estudios. Y será una lección especialmente dolorosa, porque la deuda por préstamos estudiantiles es el único tipo de deuda del que uno no puede librarse ni siquiera declarándose en bancarrota. Por ley, una vez que se toma el préstamo, la deuda y todos sus intereses compuestos permanecen con uno hasta que la salde o muera.
Cuarenta y dos millones de estadounidenses tienen préstamos estudiantiles. Durante los últimos años, en lugar de pagarlos, gastaron ese dinero en Walmart, en alquiler, en iniciar negocios y en vivir la vida. Ahora los pagos vuelven a ser obligatorios, toda esa deuda vuelve a generar intereses y el nivel de vida está a punto de caer.
Resulta irónico que el gobierno federal esté dando lecciones sobre deuda e intereses. El Congreso no ha reducido la deuda nacional de EE UU desde el gobierno de Clinton.
El 18 de agosto, la deuda nacional de EE UU superó los 40 billones de dólares.
A nivel nacional, los pagos de intereses están afectando cada vez más las finanzas de EE UU, dice el gestor de inversiones Bryden Teich. “Estamos llegando a un nivel general de carga de deuda”, dijo al pódcast In the Money, “en el que, incluso con estas tasas de interés, EE UU gastará este año más en intereses que en defensa o en Medicare”.
Los pagos de la deuda son ahora el gasto número uno del presupuesto de EE UU (aparte del Seguro Social, que tiene su propia fuente de financiamiento). Y están creciendo rápidamente.
Si no se enfrenta el problema de la deuda de EE UU, con el tiempo no quedará dinero para nada más.
La gente necesita aprender matemáticas, y el verdadero costo compuesto de esa nueva remodelación de la cocina, de ese almuerzo de trabajo quincenal en Panera o de ese escuadrón adicional de cazas F-35.
Este no es un problema nuevo. Los antiguos babilonios entendían el interés compuesto y se maravillaban de lo rápido que una deuda podía duplicarse. Eso fue hace 3.600 años.
El rey Salomón también advirtió sobre el peligro de la deuda. Quizá haya sido el hombre más rico que haya existido. Proverbios 22:7 es probablemente su proverbio más famoso sobre la riqueza y la deuda: “El rico se enseñorea de los pobres, y el que toma prestado es siervo del que presta”.
La palabra siervo significa esclavo, o “siervo de siervos” (Gesenius’ Hebrew-Chaldee Lexicon [Léxico hebreo-caldeo de Gesenius]).
Esa es la perspectiva de Dios sobre la deuda. Y eso es lo que ocurre cuando se pagan intereses sobre los intereses. Lo convierte a uno en siervo de un siervo, o en esclavo de la deuda de un esclavo de la deuda.
El interés compuesto es una maldición increíble en casi todos los casos.
“Él te prestará a ti, y tú no le prestarás a él; él será por cabeza, y tú serás por cola”, les advirtió Dios a los antiguos israelitas, si desobedecían Sus leyes (Deuteronomio 28:44).
Pero el poder del interés compuesto también puede ser una herramienta poderosa para crear riqueza.
El Salmo 37:21 dice: “El impío pide prestado y no puede devolverlo, pero el justo es generoso y da” (traducción nuestra de la versión Revised Standard).
Crear riqueza de la manera correcta es una bendición y puede ser una gran herramienta para ayudar a otros y hacer el bien.
En la parábola de las minas, el hombre noble elogió a los siervos que multiplicaron el dinero que se les había dado. El primer siervo tomó una mina y ganó 10 minas. El segundo siervo multiplicó su mina hasta convertirla en cinco minas. Cristo los llamó buenos siervos y los recompensó con autoridad sobre ciudades.
¿Pero qué le sucedió al siervo que no hizo nada con lo que se le dio? Cristo le preguntó: “¿Por qué, pues, no pusiste mi dinero en el banco, para que al volver yo, lo hubiera recibido con los intereses?” (Lucas 19:23).
Cristo lo llamó siervo malo por no haber intentado siquiera hacer crecer lo que se le dio cobrando intereses.
Aunque esta parábola habla principalmente del crecimiento espiritual, también ofrece principios físicos sobre los cuales edificar su vida.
Albert Einstein, Napoleón Bonaparte, el barón Rothschild y John D. Rockefeller quizá entendieron la aplicación física de la parábola de las minas en Lucas 19. Probablemente conocían de sobra los peligros de la deuda, los intereses y el poder del interés compuesto.
Aprenda hoy esas lecciones en su vida. Haga que el poder compuesto de la octava maravilla del mundo trabaje para usted, no en su contra. Como dijo Dave Ramsey, no deje que le “exprima hasta el último centavo”. En cambio, siga el consejo del rey Salomón para evitar la esclavitud de la deuda y llegue a ser un siervo bueno, fiel y provechoso.
